Un voyant moteur qui s’allume sur le tableau de bord, une carrosserie rayée après un stationnement, un embrayage qui lâche avant la fin du contrat : en leasing, chaque type de réparation ne relève pas du même payeur. Le contrat de location, la garantie constructeur et l’assurance auto forment trois couches distinctes, et c’est l’origine du dommage qui détermine laquelle entre en jeu.
Panne mécanique, défaut de garantie ou accident : trois situations, trois payeurs
La plupart des articles sur le sujet mélangent ces trois cas dans un même panier. Prenons le temps de les séparer, parce que la réponse à la question « qui paie ? » change du tout au tout selon l’origine du problème.
Première situation : la panne mécanique liée à l’usure. Un alternateur qui rend l’âme, des plaquettes de frein à remplacer, un embrayage fatigué. Ces réparations d’entretien courant incombent au locataire. Le véhicule en LOA ou en LLD reste la propriété du bailleur, mais l’entretien courant est à la charge du locataire, sauf clause contraire dans le contrat.
Deuxième situation : un défaut couvert par la garantie constructeur. Si le turbo tombe en panne à cause d’un vice de fabrication alors que le véhicule est encore sous garantie, c’est le constructeur qui prend en charge la réparation. Le locataire n’a rien à débourser, à condition de respecter le carnet d’entretien et les révisions prévues. Comprendre la responsabilité des réparations en leasing suppose justement de vérifier si la garantie constructeur couvre encore le véhicule au moment du problème.
Troisième situation : un sinistre, c’est-à-dire un accident, un vol ou un acte de vandalisme. Ici, c’est l’assurance auto qui intervient. Le locataire déclare le sinistre à son assureur, qui indemnise selon les garanties souscrites. La franchise reste à la charge du conducteur.
Contrat de leasing et entretien : ce que prévoient les clauses
Un contrat de LOA standard ne mentionne pas toujours le mot « réparations » de façon explicite. Il parle plutôt d’obligation d’entretien et de restitution en bon état.
Concrètement, le locataire doit maintenir le véhicule dans un état conforme à son usage normal. Cela inclut les vidanges, le remplacement des pneumatiques, les révisions périodiques et les petites réparations mécaniques.
Contrat avec entretien inclus ou sans entretien
Certains contrats de leasing intègrent un pack entretien. Dans ce cas, les révisions et une partie des réparations mécaniques sont couvertes par les mensualités. Le locataire paie un loyer légèrement plus élevé, mais évite les mauvaises surprises.
Sans cette option, chaque réparation hors garantie est facturée au locataire. Avant de signer, comparez le coût du pack entretien avec le budget probable des révisions sur la durée du contrat.
- Pack entretien inclus : révisions, remplacement des pièces d’usure (freins, filtres, balais d’essuie-glace) pris en charge par le bailleur via le loyer mensuel.
- Sans pack entretien : le locataire choisit son garage, règle chaque intervention et conserve les factures pour prouver le suivi lors de la restitution.
- Garantie constructeur active : les défauts de fabrication restent couverts indépendamment du type de contrat, tant que les conditions du constructeur sont respectées.
Le carnet d’entretien, pièce maîtresse à la restitution
Vous avez déjà remarqué que les sociétés de leasing demandent systématiquement les factures d’entretien lors du retour du véhicule ? Ce n’est pas anodin. Un carnet d’entretien incomplet peut entraîner des frais de remise en état facturés au locataire, même si le véhicule semble en bon état extérieur.
Gardez chaque facture. Respectez le calendrier de révisions du constructeur. Ces deux réflexes simples protègent contre des pénalités parfois élevées.
Assurance et leasing : les garanties qui changent la facture
Le bailleur reste propriétaire du véhicule pendant toute la durée du contrat. Cette particularité a une conséquence directe : une assurance tous risques est généralement exigée par la société de leasing. L’assurance au tiers seule ne suffit presque jamais.
Pourquoi cette exigence ? Parce que le bailleur veut protéger son bien. Si le véhicule est détruit dans un accident et que le locataire n’a qu’une assurance au tiers, personne ne rembourse la valeur résiduelle du véhicule au bailleur.
La garantie perte financière (GAP)
En cas de destruction totale ou de vol, l’assurance rembourse la valeur vénale du véhicule au moment du sinistre. Cette valeur est souvent inférieure au capital restant dû au bailleur, surtout durant les premières années du contrat.
La garantie perte financière, aussi appelée GAP, couvre cet écart. Sans elle, le locataire doit payer la différence de sa poche entre l’indemnisation de l’assureur et le montant encore dû au bailleur. C’est un poste souvent sous-estimé à la signature.
Restitution du véhicule en leasing : les frais qui surprennent
La restitution est le moment où le bailleur examine le véhicule et chiffre les éventuels dommages. Tous les loueurs ne suivent pas le même barème, mais la logique reste identique : l’usure normale est tolérée, les dégradations anormales sont facturées.
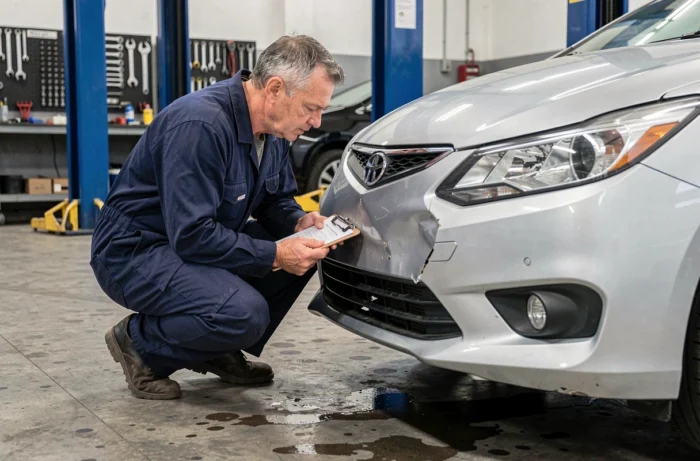
Un pare-chocs légèrement marqué après plusieurs années de stationnement urbain relève de l’usure normale. Un pare-chocs enfoncé ou une jante voilée après un choc constitue un dommage imputable au locataire.
- Usure normale acceptée : micro-rayures superficielles, légère décoloration des plastiques intérieurs, usure homogène des sièges.
- Dommages facturés : impacts non réparés sur le pare-brise, bosses visibles sur la carrosserie, taches permanentes sur la sellerie, pneumatiques sous la limite légale.
- Pièces manquantes : un câble de recharge absent (véhicule électrique), un cric ou une roue de secours disparus entraînent une facturation au prix catalogue.
Le bailleur mandate souvent un expert indépendant pour réaliser cet état des lieux. En cas de désaccord, le locataire peut demander une contre-expertise, mais cette démarche reste à ses frais.
Faire réaliser un pré-contrôle avant la restitution permet d’identifier les points à corriger soi-même, souvent à moindre coût qu’au tarif du loueur. Certains garages proposent ce service pour un montant modeste, et le retour sur investissement est souvent immédiat.
Un contrat de leasing bien lu à la signature, un entretien suivi avec factures, une assurance adaptée aux exigences du bailleur et un véhicule restitué sans dégradation anormale : ces quatre points résument la quasi-totalité des responsabilités financières du locataire. Le reste, qu’il s’agisse d’un défaut de fabrication ou d’un sinistre couvert, relève de la garantie constructeur ou de l’assureur.