Eine leuchtende Motorkontrollleuchte im Armaturenbrett, ein Kratzer an der Karosserie nach dem Parken oder eine Kupplung, die noch vor Vertragsende den Geist aufgibt: Beim Leasing ist nicht für jede Reparatur derselbe Kostenträger zuständig. Der Leasingvertrag, die Herstellergarantie und die Kfz-Versicherung bilden drei getrennte Bereiche. Welche davon greift, hängt davon ab, wodurch der Schaden entstanden ist.
Mechanischer Defekt, Garantiefall oder Unfall: drei Fälle, drei Kostenträger
Die meisten Artikel zu diesem Thema werfen diese drei Fälle in einen Topf. Sehen wir sie uns getrennt an, denn die Antwort auf die Frage „Wer zahlt?“ hängt ganz davon ab, wodurch das Problem verursacht wurde.
Erster Fall: ein mechanischer Defekt durch Verschleiß. Eine Lichtmaschine, die den Geist aufgibt, abgenutzte Bremsbeläge, eine verschlissene Kupplung. Für solche üblichen Wartungsarbeiten ist der Leasingnehmer zuständig. Das Fahrzeug bleibt bei einer LOA oder LLD Eigentum des Leasinggebers, doch die laufende Wartung geht zulasten des Leasingnehmers, sofern der Vertrag nichts anderes vorsieht.
Zweiter Fall: ein von der Herstellergarantie abgedeckter Mangel. Fällt der Turbolader aufgrund eines Herstellungsfehlers aus, während das Fahrzeug noch unter Garantie steht, übernimmt der Hersteller die Reparatur. Der Leasingnehmer muss nichts bezahlen, sofern er das Wartungsheft beachtet und die vorgeschriebenen Inspektionen durchführen lässt. Wer verstehen möchte, wer beim Leasing für Reparaturen verantwortlich ist, sollte daher prüfen, ob die Herstellergarantie zum Zeitpunkt des Problems noch gilt.
Dritter Fall: ein Schaden durch einen Unfall, Diebstahl oder Vandalismus. Hier greift die Kfz-Versicherung. Der Leasingnehmer meldet den Schaden seinem Versicherer, der ihn entsprechend den vereinbarten Leistungen reguliert. Die Selbstbeteiligung trägt der Fahrer.
Leasingvertrag und Wartung: Was die Vertragsklauseln vorsehen
In einem Standard-LOA-Vertrag ist nicht immer ausdrücklich von „Reparaturen“ die Rede. Stattdessen geht es meist um die Wartungspflicht und die Rückgabe des Fahrzeugs in gutem Zustand.
Konkret muss der Leasingnehmer das Fahrzeug in einem Zustand halten, der seiner normalen Nutzung entspricht. Dazu gehören Ölwechsel, der Austausch der Reifen, regelmäßige Inspektionen und kleinere mechanische Reparaturen.
Vertrag mit oder ohne Wartungspaket
Manche Leasingverträge enthalten ein Wartungspaket. In diesem Fall sind Inspektionen und ein Teil der mechanischen Reparaturen durch die monatlichen Raten abgedeckt. Der Leasingnehmer zahlt eine etwas höhere Rate, muss dafür aber keine unerwarteten Kosten befürchten.
Ohne diese Option muss der Leasingnehmer jede Reparatur außerhalb der Garantie selbst bezahlen. Vergleichen Sie vor der Vertragsunterzeichnung die Kosten des Wartungspakets mit den voraussichtlichen Inspektionskosten über die gesamte Vertragslaufzeit.
- Wartungspaket inklusive: Inspektionen und der Austausch von Verschleißteilen (Bremsen, Filter, Scheibenwischerblätter) werden über die monatliche Rate vom Leasinggeber übernommen.
- Ohne Wartungspaket: Der Leasingnehmer wählt seine Werkstatt selbst, bezahlt jeden Werkstattbesuch und bewahrt die Rechnungen als Nachweis für die Wartung bei der Rückgabe auf.
- Herstellergarantie gültig: Herstellungsfehler sind unabhängig von der Vertragsart abgedeckt, solange die Bedingungen des Herstellers eingehalten werden.
Das Wartungsheft: entscheidend bei der Rückgabe
Ist Ihnen schon aufgefallen, dass Leasinggesellschaften bei der Rückgabe des Fahrzeugs grundsätzlich die Wartungsrechnungen verlangen? Das hat seinen Grund. Ein unvollständiges Wartungsheft kann dazu führen, dass dem Leasingnehmer Kosten für die Instandsetzung in Rechnung gestellt werden – selbst wenn das Fahrzeug äußerlich in gutem Zustand zu sein scheint.
Bewahren Sie jede Rechnung auf. Halten Sie die vom Hersteller vorgegebenen Inspektionsintervalle ein. Diese beiden einfachen Maßnahmen schützen vor mitunter hohen Nachzahlungen.
Versicherung und Leasing: Diese Leistungen beeinflussen die Kosten
Der Leasinggeber bleibt während der gesamten Vertragslaufzeit Eigentümer des Fahrzeugs. Das hat eine direkte Folge: Die Leasinggesellschaft verlangt in der Regel eine Vollkaskoversicherung. Eine reine Haftpflichtversicherung reicht fast nie aus.
Warum diese Vorgabe? Der Leasinggeber möchte sein Eigentum schützen. Wird das Fahrzeug bei einem Unfall zerstört und hat der Leasingnehmer nur eine Haftpflichtversicherung, erhält der Leasinggeber von niemandem den Restwert des Fahrzeugs erstattet.
Die GAP-Deckung
Bei einem Totalschaden oder Diebstahl erstattet die Versicherung den Wiederbeschaffungswert des Fahrzeugs zum Zeitpunkt des Schadens. Dieser liegt häufig unter dem noch offenen Betrag beim Leasinggeber, insbesondere in den ersten Vertragsjahren.
Die GAP-Deckung, auch Differenzkaskoversicherung genannt, deckt diese Lücke ab. Ohne sie muss der Leasingnehmer die Differenz aus eigener Tasche bezahlen – also den Unterschied zwischen der Versicherungsleistung und dem noch offenen Betrag beim Leasinggeber. Dieser Kostenpunkt wird bei Vertragsabschluss oft unterschätzt.
Rückgabe des Leasingfahrzeugs: Diese Kosten kommen oft überraschend
Bei der Rückgabe prüft der Leasinggeber das Fahrzeug und beziffert mögliche Schäden. Nicht alle Leasinggesellschaften wenden denselben Bewertungsmaßstab an, doch das Prinzip ist gleich: Normale Abnutzung wird akzeptiert, ungewöhnliche Schäden werden in Rechnung gestellt.
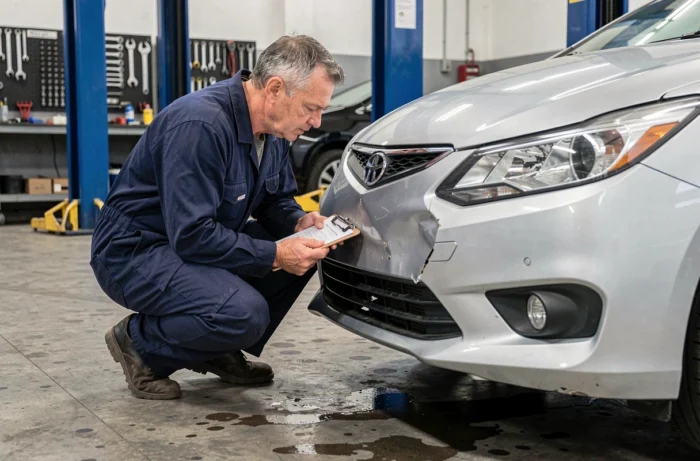
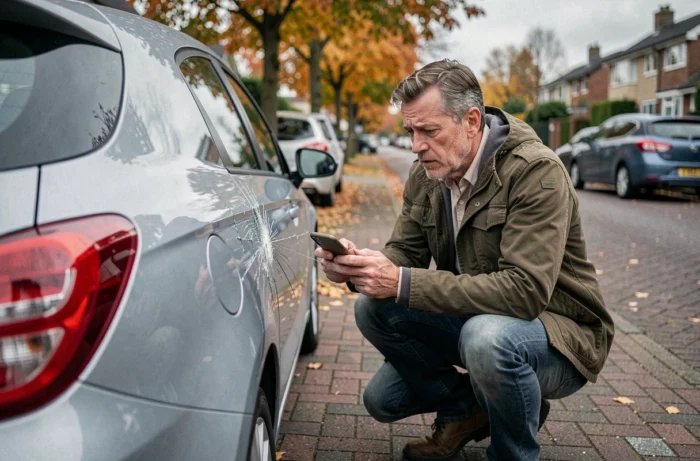
Ein leicht verkratzter Stoßfänger nach mehreren Jahren im Stadtverkehr gilt als normale Abnutzung. Ein eingedrückter Stoßfänger oder eine nach einem Aufprall verbogene Felge ist dagegen ein Schaden, für den der Leasingnehmer aufkommen muss.
- Akzeptierte normale Abnutzung: oberflächliche Mikrokratzer, leichte Verfärbungen an den Innenraumkunststoffen, gleichmäßige Abnutzung der Sitze.
- In Rechnung gestellte Schäden: nicht reparierte Steinschläge in der Windschutzscheibe, sichtbare Dellen an der Karosserie, dauerhafte Flecken auf den Sitzbezügen, Reifen mit weniger als der gesetzlich vorgeschriebenen Mindestprofiltiefe.
- Fehlende Teile: Ein fehlendes Ladekabel (bei Elektrofahrzeugen), ein verschwundener Wagenheber oder ein fehlendes Reserverad werden zum Listenpreis berechnet.
Der Leasinggeber beauftragt häufig einen unabhängigen Sachverständigen mit der Zustandsprüfung. Bei Uneinigkeit kann der Leasingnehmer ein Gegengutachten anfordern, muss die Kosten dafür jedoch selbst tragen.
Eine Vorabprüfung vor der Rückgabe hilft dabei, notwendige Arbeiten zu erkennen und selbst erledigen zu lassen – oft günstiger als zum Tarif des Leasinggebers. Manche Werkstätten bieten diesen Service zu einem überschaubaren Preis an; die Kosten dafür machen sich häufig sofort bezahlt.
Ein bei Vertragsabschluss sorgfältig geprüfter Leasingvertrag, eine lückenlos dokumentierte Wartung, eine den Anforderungen des Leasinggebers entsprechende Versicherung und ein Fahrzeug ohne ungewöhnliche Schäden bei der Rückgabe: Diese vier Punkte decken fast alle finanziellen Pflichten des Leasingnehmers ab. Für alles Weitere – etwa einen Herstellungsfehler oder einen versicherten Schaden – kommen die Herstellergarantie oder der Versicherer auf.