Un testigo del motor que se enciende en el salpicadero, una carrocería rayada tras aparcar, un embrague que falla antes de que termine el contrato: en el leasing, cada tipo de reparación corre a cargo de una parte distinta. El contrato de alquiler, la garantía del fabricante y el seguro del coche son tres coberturas diferentes, y el origen del daño determina cuál se aplica.
Avería mecánica, defecto cubierto por la garantía o accidente: tres situaciones, tres responsables del pago
La mayoría de los artículos sobre el tema mezclan estos tres casos. Vamos a separarlos, porque la respuesta a la pregunta «¿quién paga?» cambia por completo según el origen del problema.
Primera situación: una avería mecánica relacionada con el desgaste. Un alternador que deja de funcionar, unas pastillas de freno que hay que cambiar, un embrague desgastado. Estas reparaciones de mantenimiento habitual corren a cargo del arrendatario. El vehículo en LOA o LLD sigue siendo propiedad del arrendador, pero el mantenimiento habitual corre a cargo del arrendatario, salvo que el contrato estipule lo contrario.
Segunda situación: un defecto cubierto por la garantía del fabricante. Si el turbo se avería por un defecto de fabricación mientras el vehículo aún está en garantía, el fabricante se hace cargo de la reparación. El arrendatario no tiene que pagar nada, siempre que respete el libro de mantenimiento y las revisiones previstas. Para entender quién es responsable de las reparaciones en un leasing, hay que comprobar precisamente si la garantía del fabricante sigue cubriendo el vehículo cuando surge el problema.
Tercera situación: un siniestro, es decir, un accidente, un robo o un acto de vandalismo. En este caso, interviene el seguro del coche. El arrendatario comunica el siniestro a su aseguradora, que indemniza según las coberturas contratadas. La franquicia corre a cargo del conductor.
Contrato de leasing y mantenimiento: qué estipulan las cláusulas
Un contrato estándar de LOA no siempre menciona explícitamente las «reparaciones». Suele referirse más bien a la obligación de mantener el vehículo y devolverlo en buen estado.
En la práctica, el arrendatario debe conservar el vehículo en un estado acorde con su uso normal. Esto incluye los cambios de aceite, la sustitución de los neumáticos, las revisiones periódicas y las pequeñas reparaciones mecánicas.
Contrato con mantenimiento incluido o sin él
Algunos contratos de leasing incluyen un paquete de mantenimiento. En ese caso, las revisiones y parte de las reparaciones mecánicas están cubiertas por las cuotas mensuales. El arrendatario paga una cuota algo más alta, pero evita sorpresas desagradables.
Sin esta opción, el arrendatario paga cada reparación que no esté cubierta por la garantía. Antes de firmar, compara el coste del paquete de mantenimiento con el presupuesto probable de las revisiones durante la vigencia del contrato.
- Paquete de mantenimiento incluido: el arrendador se hace cargo de las revisiones y de la sustitución de las piezas de desgaste (frenos, filtros, escobillas del limpiaparabrisas) mediante la cuota mensual.
- Sin paquete de mantenimiento: el arrendatario elige el taller, paga cada intervención y guarda las facturas para demostrar que ha realizado el mantenimiento al devolver el vehículo.
- Garantía del fabricante vigente: los defectos de fabricación siguen cubiertos independientemente del tipo de contrato, siempre que se respeten las condiciones del fabricante.
El libro de mantenimiento, clave en la devolución
¿Te has fijado en que las empresas de leasing siempre piden las facturas de mantenimiento cuando se devuelve el vehículo? No es casualidad. Un libro de mantenimiento incompleto puede acarrear gastos de reacondicionamiento a cargo del arrendatario, aunque el vehículo parezca estar en buen estado por fuera.
Guarda todas las facturas. Respeta el calendario de revisiones del fabricante. Estos dos sencillos hábitos te protegen frente a posibles penalizaciones elevadas.
Seguro y leasing: las coberturas que cambian el importe de la factura
El arrendador sigue siendo el propietario del vehículo durante toda la vigencia del contrato. Esta particularidad tiene una consecuencia directa: la empresa de leasing suele exigir un seguro a todo riesgo. El seguro a terceros por sí solo casi nunca es suficiente.
¿Por qué lo exige? Porque el arrendador quiere proteger su propiedad. Si el vehículo queda destruido en un accidente y el arrendatario solo tiene un seguro a terceros, nadie indemniza al arrendador por el valor residual del vehículo.
La cobertura de protección financiera (GAP)
En caso de destrucción total o robo, el seguro indemniza por el valor de mercado del vehículo en el momento del siniestro. Este valor suele ser inferior al capital pendiente de pago al arrendador, sobre todo durante los primeros años del contrato.
La cobertura de protección financiera, también llamada GAP, cubre esa diferencia. Sin ella, el arrendatario debe pagar de su bolsillo la diferencia entre la indemnización de la aseguradora y el importe que aún debe al arrendador. Es un gasto que a menudo se subestima al firmar.
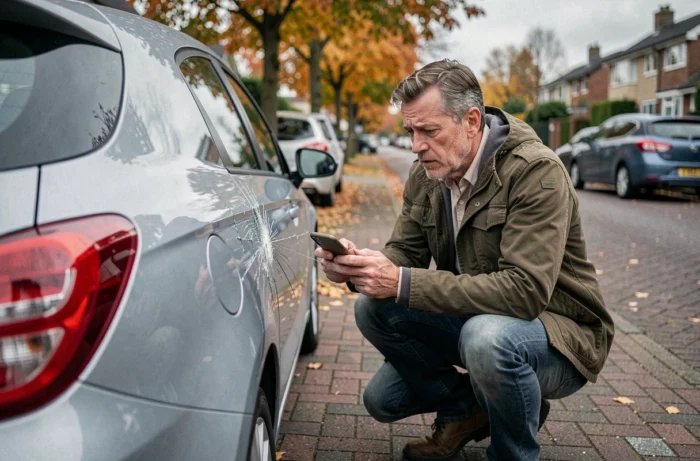
Devolución del vehículo en leasing: los gastos que pueden sorprenderte
La devolución es el momento en que el arrendador inspecciona el vehículo y calcula los posibles daños. No todas las empresas de alquiler aplican los mismos baremos, pero el criterio es el mismo: se acepta el desgaste normal y se cobran los daños anormales.
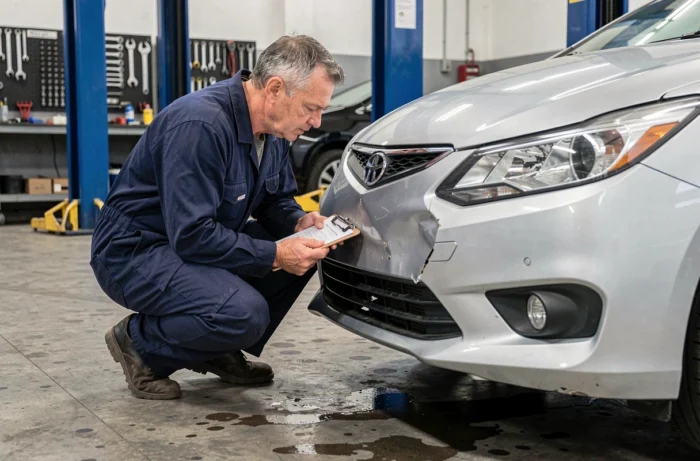
Un parachoques con marcas leves tras varios años de aparcamiento en la ciudad se considera desgaste normal. Un parachoques abollado o una llanta deformada tras un golpe se considera un daño imputable al arrendatario.
- Desgaste normal aceptado: microarañazos superficiales, ligera decoloración de los plásticos interiores, desgaste uniforme de los asientos.
- Daños facturables: impactos sin reparar en el parabrisas, abolladuras visibles en la carrocería, manchas permanentes en la tapicería, neumáticos por debajo del límite legal.
- Piezas que faltan: la ausencia de un cable de carga (en un vehículo eléctrico), un gato o una rueda de repuesto conlleva un cargo según el precio de catálogo.
El arrendador suele encargar a un perito independiente la inspección del vehículo. Si no estás de acuerdo, puedes solicitar un segundo peritaje, pero tendrás que pagarlo.
Hacer una revisión previa antes de devolver el vehículo permite detectar los aspectos que puedes corregir por tu cuenta, a menudo por menos de lo que cobraría la empresa de alquiler. Algunos talleres ofrecen este servicio por un precio módico y la inversión suele amortizarse de inmediato.
Leer bien el contrato de leasing antes de firmar, llevar al día el mantenimiento y guardar las facturas, contratar un seguro que cumpla los requisitos del arrendador y devolver el vehículo sin daños anormales: estos cuatro puntos resumen casi todas las responsabilidades económicas del arrendatario. El resto, ya sea un defecto de fabricación o un siniestro cubierto, corresponde a la garantía del fabricante o a la aseguradora.