Una spia del motore che si accende sul cruscotto, la carrozzeria graffiata dopo un parcheggio, la frizione che cede prima della fine del contratto: nel leasing, il costo delle riparazioni varia a seconda del tipo di intervento. Il contratto di noleggio, la garanzia del costruttore e l’assicurazione auto sono tre coperture distinte, e l’origine del danno determina quale entra in gioco.
Guasto meccanico, difetto coperto da garanzia o incidente: tre situazioni, tre soggetti che pagano
La maggior parte degli articoli sull’argomento confonde questi tre casi. Vediamo di distinguerli, perché la risposta alla domanda «chi paga?» cambia completamente a seconda dell’origine del problema.
Primo caso: un guasto meccanico dovuto all’usura. Un alternatore che smette di funzionare, le pastiglie dei freni da sostituire, una frizione usurata. Questi interventi di manutenzione ordinaria sono a carico del locatario. Il veicolo in LOA o LLD resta di proprietà del locatore, ma la manutenzione ordinaria è a carico del locatario, salvo diversa disposizione contrattuale.
Secondo caso: un difetto coperto dalla garanzia del costruttore. Se il turbocompressore si guasta a causa di un difetto di fabbricazione mentre il veicolo è ancora in garanzia, la riparazione è a carico del costruttore. Il locatario non deve pagare nulla, a condizione che rispetti il libretto di manutenzione e gli interventi programmati. Per capire chi è responsabile delle riparazioni in leasing, è fondamentale verificare se la garanzia del costruttore è ancora valida al momento del problema.
Terzo caso: un sinistro, cioè un incidente, un furto o un atto vandalico. In questo caso interviene l’assicurazione auto. Il locatario denuncia il sinistro alla propria compagnia assicurativa, che provvede al risarcimento in base alle garanzie sottoscritte. La franchigia resta a carico del conducente.
Contratto di leasing e manutenzione: cosa prevedono le clausole
Un contratto LOA standard non menziona sempre esplicitamente le «riparazioni». Di solito fa riferimento all’obbligo di manutenzione e alla restituzione del veicolo in buone condizioni.
In concreto, il locatario deve mantenere il veicolo in condizioni compatibili con il normale utilizzo. Ciò comprende i cambi d’olio, la sostituzione degli pneumatici, i tagliandi periodici e le piccole riparazioni meccaniche.
Contratto con manutenzione inclusa o senza manutenzione
Alcuni contratti di leasing includono un pacchetto di manutenzione. In questo caso, i tagliandi e parte delle riparazioni meccaniche sono coperti dalle rate mensili. Il locatario paga un canone leggermente più alto, ma evita spese impreviste.
Senza questa opzione, ogni riparazione non coperta da garanzia è a carico del locatario. Prima di firmare, confrontate il costo del pacchetto di manutenzione con la spesa prevista per i tagliandi durante la durata del contratto.
- Pacchetto di manutenzione incluso: tagliandi e sostituzione delle parti soggette a usura (freni, filtri, spazzole tergicristallo) a carico del locatore, tramite il canone mensile.
- Senza pacchetto di manutenzione: il locatario sceglie l’officina, paga ogni intervento e conserva le fatture per dimostrare la regolarità della manutenzione al momento della restituzione.
- Garanzia del costruttore attiva: i difetti di fabbricazione restano coperti indipendentemente dal tipo di contratto, purché siano rispettate le condizioni del costruttore.
Il libretto di manutenzione, elemento fondamentale al momento della restituzione
Avete mai notato che le società di leasing chiedono sistematicamente le fatture degli interventi di manutenzione quando si restituisce il veicolo? Non è un caso. Un libretto di manutenzione incompleto può comportare addebiti per il ripristino, anche se il veicolo sembra in buone condizioni esterne.
Conservate ogni fattura. Rispettate il calendario dei tagliandi previsto dal costruttore. Queste due semplici abitudini vi proteggono da penali che a volte possono essere elevate.
Assicurazione e leasing: le garanzie che fanno la differenza sul costo
Il locatore resta proprietario del veicolo per tutta la durata del contratto. Questa particolarità ha una conseguenza diretta: la società di leasing richiede generalmente una polizza assicurativa con copertura completa. La sola assicurazione di responsabilità civile quasi mai è sufficiente.
Perché questa richiesta? Perché il locatore vuole proteggere il proprio bene. Se il veicolo viene distrutto in un incidente e il locatario ha soltanto una polizza di responsabilità civile, nessuno rimborsa al locatore il valore residuo del veicolo.
La garanzia GAP (perdita finanziaria)
In caso di distruzione totale o furto, l’assicurazione rimborsa il valore commerciale del veicolo al momento del sinistro. Questo valore è spesso inferiore al capitale ancora dovuto al locatore, soprattutto nei primi anni del contratto.
La garanzia per la perdita finanziaria, detta anche GAP, copre questa differenza. Senza, il locatario deve pagare di tasca propria la differenza tra l’indennizzo dell’assicurazione e l’importo ancora dovuto al locatore. È una voce di spesa spesso sottovalutata al momento della firma.
Restituzione del veicolo in leasing: le spese che sorprendono
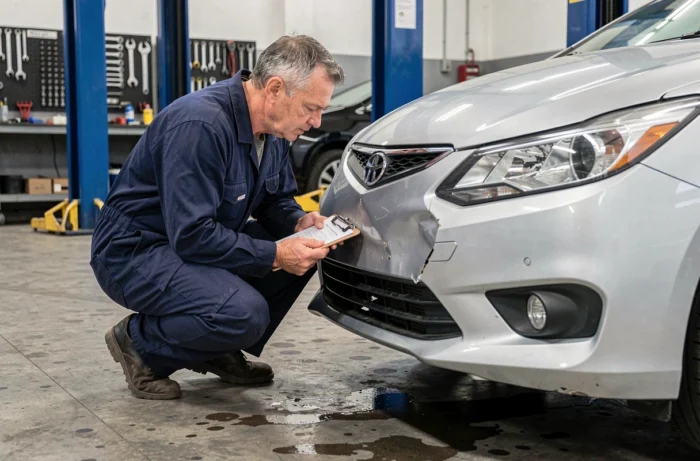
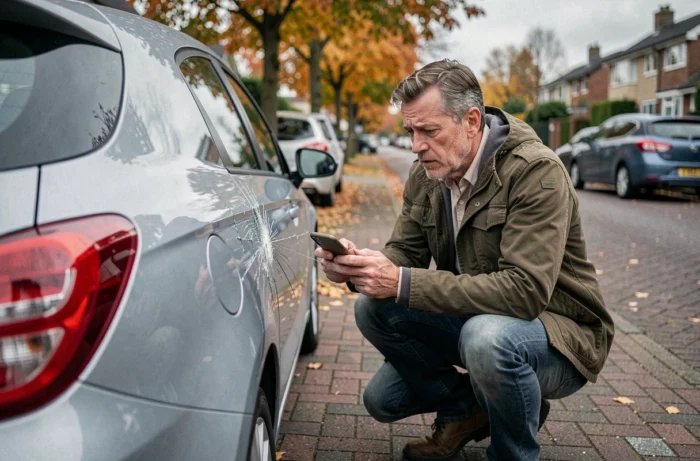
Al momento della restituzione, il locatore esamina il veicolo e quantifica gli eventuali danni. I criteri di valutazione variano da una società di noleggio all’altra, ma il principio è lo stesso: la normale usura è tollerata, i danni anomali vengono addebitati.
Un paraurti leggermente segnato dopo diversi anni di parcheggio in città rientra nella normale usura. Un paraurti ammaccato o un cerchio deformato in seguito a un urto costituisce invece un danno imputabile al locatario.
- Normale usura accettata: micrograffi superficiali, lieve scolorimento delle plastiche interne, usura uniforme dei sedili.
- Danni addebitati: scheggiature non riparate sul parabrezza, ammaccature visibili sulla carrozzeria, macchie permanenti sui rivestimenti, pneumatici con battistrada al di sotto del limite legale.
- Parti mancanti: l’assenza di un cavo di ricarica (per un veicolo elettrico), di un cric o della ruota di scorta comporta un addebito al prezzo di listino.
Spesso il locatore incarica un perito indipendente di effettuare la verifica delle condizioni del veicolo. In caso di disaccordo, il locatario può richiedere una controperizia, ma le relative spese restano a suo carico.
Far effettuare un controllo preliminare prima della restituzione permette di individuare gli interventi da fare autonomamente, spesso a un costo inferiore rispetto alle tariffe della società di noleggio. Alcune officine offrono questo servizio a un prezzo contenuto e il risparmio è spesso immediato.
Leggere attentamente il contratto di leasing prima di firmare, effettuare la manutenzione con regolarità e conservare le fatture, scegliere un’assicurazione conforme ai requisiti del locatore e restituire il veicolo senza danni anomali: questi quattro punti riassumono quasi tutte le responsabilità finanziarie del locatario. Per il resto, che si tratti di un difetto di fabbricazione o di un sinistro coperto, intervengono la garanzia del costruttore o l’assicurazione.