Uma luz de aviso do motor acesa no painel, a carroçaria riscada depois de um estacionamento, uma embraiagem que avaria antes do fim do contrato: em leasing, cada tipo de reparação fica a cargo de uma entidade diferente. O contrato de locação, a garantia do fabricante e o seguro automóvel são três camadas distintas, e é a origem do dano que determina qual delas se aplica.
Avaria mecânica, defeito coberto pela garantia ou acidente: três situações, três responsáveis pelo pagamento
A maioria dos artigos sobre o tema mistura estes três casos. Vamos separá-los, porque a resposta à pergunta «quem paga?» muda completamente consoante a origem do problema.
Primeira situação: avaria mecânica relacionada com o desgaste. Um alternador que deixa de funcionar, pastilhas de travão que precisam de ser substituídas, uma embraiagem desgastada. Estas reparações de manutenção corrente ficam a cargo do locatário. O veículo em LOA ou LLD continua a ser propriedade do locador, mas a manutenção corrente fica a cargo do locatário, salvo cláusula em contrário no contrato.
Segunda situação: um defeito coberto pela garantia do fabricante. Se o turbo avariar devido a um defeito de fabrico enquanto o veículo ainda estiver na garantia, é o fabricante que assume os custos da reparação. O locatário não tem de pagar nada, desde que respeite o plano de manutenção e as revisões previstas. Para compreender quem é responsável pelas reparações em leasing, é essencial verificar se a garantia do fabricante ainda cobre o veículo quando surge o problema.
Terceira situação: um sinistro, ou seja, um acidente, um roubo ou um ato de vandalismo. Neste caso, é o seguro automóvel que intervém. O locatário comunica o sinistro à seguradora, que indemniza de acordo com as coberturas contratadas. A franquia fica a cargo do condutor.
Contrato de leasing e manutenção: o que estipulam as cláusulas
Um contrato de LOA padrão nem sempre menciona explicitamente as «reparações». Em geral, refere antes a obrigação de manutenção e de devolução do veículo em bom estado.
Na prática, o locatário deve manter o veículo em condições compatíveis com a sua utilização normal. Isso inclui mudanças de óleo, substituição dos pneus, revisões periódicas e pequenas reparações mecânicas.
Contrato com manutenção incluída ou sem manutenção
Alguns contratos de leasing incluem um pacote de manutenção. Nesse caso, as revisões e parte das reparações mecânicas estão cobertas pelas mensalidades. O locatário paga uma renda ligeiramente mais elevada, mas evita surpresas desagradáveis.
Sem esta opção, cada reparação não coberta pela garantia é cobrada ao locatário. Antes de assinar, compare o custo do pacote de manutenção com o orçamento provável para as revisões durante a vigência do contrato.
- Pacote de manutenção incluído: revisões e substituição de peças de desgaste (travões, filtros, escovas do limpa-para-brisas) asseguradas pelo locador através da mensalidade.
- Sem pacote de manutenção: o locatário escolhe a oficina, paga cada intervenção e guarda as faturas para comprovar a manutenção na devolução do veículo.
- Garantia do fabricante válida: os defeitos de fabrico continuam cobertos, independentemente do tipo de contrato, desde que sejam respeitadas as condições do fabricante.
O livro de manutenção, peça-chave na devolução
Já reparou que as empresas de leasing pedem sistematicamente as faturas de manutenção quando o veículo é devolvido? Não é por acaso. Um livro de manutenção incompleto pode dar origem a custos de reposição do estado inicial cobrados ao locatário, mesmo que o veículo pareça estar em bom estado por fora.
Guarde todas as faturas. Respeite o calendário de revisões do fabricante. Estes dois gestos simples ajudam a evitar penalizações que podem ser elevadas.
Seguro e leasing: as coberturas que alteram o valor a pagar
O locador continua a ser o proprietário do veículo durante toda a vigência do contrato. Esta particularidade tem uma consequência direta: a contratação de um seguro contra todos os riscos é geralmente exigida pela empresa de leasing. O seguro de responsabilidade civil, por si só, quase nunca é suficiente.
Porquê esta exigência? Porque o locador quer proteger o seu bem. Se o veículo for destruído num acidente e o locatário tiver apenas um seguro de responsabilidade civil, ninguém reembolsará o locador pelo valor residual do veículo.
A cobertura de proteção financeira (GAP)
Em caso de perda total ou roubo, o seguro reembolsa o valor de mercado do veículo no momento do sinistro. Esse valor é muitas vezes inferior ao capital ainda em dívida ao locador, sobretudo nos primeiros anos do contrato.
A cobertura de proteção financeira, também conhecida como GAP, cobre essa diferença. Sem ela, o locatário tem de pagar a diferença do próprio bolso entre a indemnização da seguradora e o montante ainda devido ao locador. É uma despesa muitas vezes subestimada no momento da assinatura.
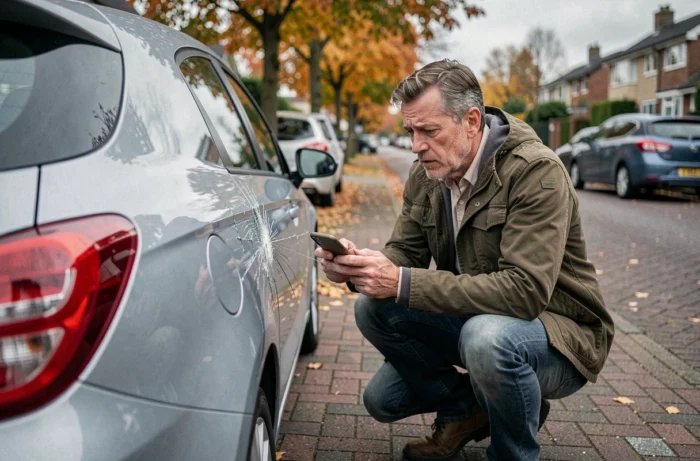
Devolução do veículo em leasing: os custos que podem surpreender
A devolução é o momento em que o locador inspeciona o veículo e calcula o custo de eventuais danos. Nem todos os locadores seguem a mesma tabela, mas a lógica é sempre a mesma: o desgaste normal é aceite; os danos anormais são cobrados.
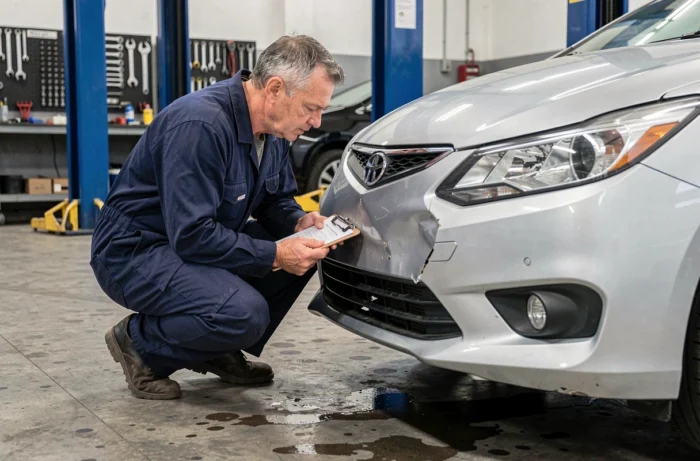
Um para-choques ligeiramente marcado após vários anos de estacionamento em meio urbano é considerado desgaste normal. Um para-choques amolgado ou uma jante empenada na sequência de um embate constitui um dano imputável ao locatário.
- Desgaste normal aceite: riscos superficiais ligeiros, ligeira descoloração dos plásticos interiores, desgaste uniforme dos bancos.
- Danos cobrados: impactos não reparados no para-brisas, mossas visíveis na carroçaria, manchas permanentes nos estofos, pneus abaixo do limite legal.
- Peças em falta: a ausência de um cabo de carregamento (veículo elétrico), de um macaco ou de uma roda sobresselente implica a cobrança do preço de catálogo.
O locador recorre frequentemente a um perito independente para realizar a inspeção. Em caso de desacordo, o locatário pode pedir uma segunda peritagem, mas terá de suportar os respetivos custos.
Fazer uma inspeção prévia antes da devolução permite identificar os problemas que pode resolver por conta própria, muitas vezes a um custo inferior ao cobrado pelo locador. Algumas oficinas oferecem este serviço por um valor modesto, e o investimento compensa muitas vezes de imediato.
Ler atentamente o contrato de leasing antes de o assinar, manter a manutenção em dia e guardar as faturas, contratar um seguro adequado às exigências do locador e devolver o veículo sem danos anormais: estes quatro pontos resumem quase todas as responsabilidades financeiras do locatário. Os restantes casos, como um defeito de fabrico ou um sinistro coberto, ficam a cargo da garantia do fabricante ou da seguradora.